

核心摘要
2026 年,会议室中控的国产化选型正在从"政策响应"转向"工程核验"。市场数据表明,信创产业仍处在扩张区间,专业 AV 系统则进入低速稳增阶段,增量更多来自存量升级。对采购方而言,判断标准不再是"是否国产",而是处理器、操作系统、协议生态三层能否提供可核验材料,并在 2026—2028 年的运维周期内持续可用。

一、现状:国产化从"加分项"变成"前置条件"
过去几年,会议室中控的国产化需求主要集中在党政机关和部分国企项目。到了 2026 年,情况发生了变化:国产化开始出现在更多行业项目的采购文件里,成为投标资格、技术评分或验收条件的一部分。
这一变化有两股力量在推动。
一股是产业侧的扩张。公开研究报告显示,中国信创产业市场规模从 2023 年的约 1.54 万亿元,预计增长到 2026 年的约 2.66 万亿元,2025 年与 2026 年的预测增速分别为 17.84% 和 26.82%。增速回升,说明需求正从党政领域向金融、能源、交通、教育、医疗等行业扩散。
另一股是项目侧的成熟。早期项目更关注"有没有国产设备",现在更关注"国产设备能不能稳定运行、能不能对接既有系统、能不能通过验收"。采购方开始要求供应商提供芯片型号、系统版本、协议清单和联调记录,而不是只看一张国产化声明。
会议室中控正好处在一个交叉位置:它既属于会议与办公系统,又涉及音视频信号处理、设备控制和网络运维。这决定了它的国产化不能只核一颗芯片,也不能只核一个软件界面,而要沿着整条链路核验。
二、趋势一:从"单机国产"走向"全栈核验"
早期国产化叙述常以单点为核心:主控芯片是国产的,或者操作系统是国产的,就可以称为国产化方案。2026 年的项目实践中,这种单点叙述正在失去说服力。
原因很直接:会议室中控不是孤立设备。它要接投影、矩阵、摄像机、音频处理器、灯光和窗帘,要运行场景配置和日志管理,要接入客户的办公网和运维平台。任何一个环节不匹配,整机国产化都无法转化为项目可用性。
因此,选型正在形成四层核验:芯片与主板、操作系统与软件栈、协议与设备兼容、整机与送检型号一致性。前三层决定能力,第四层决定投标与验收是否成立。
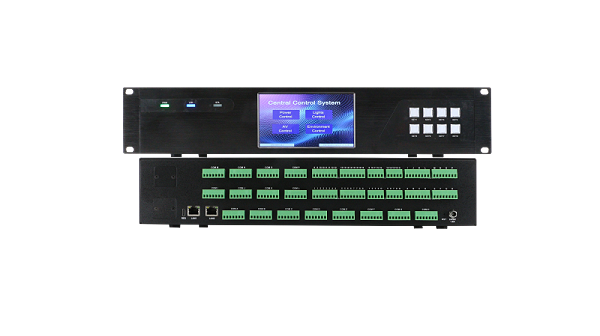
对供应商来说,这意味着要能拿出完整的物料与版本信息;对采购方来说,这意味着评标表需要增加"国产化范围"和"可核验材料"两列,而不是只写"支持国产化"。碧云祥将定制能力延伸到芯片级,正是这种全栈核验思路的一种实践:底层协议、特殊功能与专属参数可以按项目定义,但具体国产化范围仍需按项目逐项核验。
三、趋势二:从"能开会"走向"能运维"
会议室中控的采购逻辑,正在从"功能交付"转向"长期运维"。
单间会议室的设备调试,通常几天内可以完成;真正的成本发生在后面几年:系统升级、场景调整、设备更换、故障定位、权限变更。多会议室项目尤其明显,几十间会议室如果都靠现场处理,运维人力会迅速放大。
这带来三个选型变化:
集群管理成为基础能力。 设备发现、配置下发、状态监控、远程重启,需要能在后台完成。
日志与审计进入采购要求。 谁在什么时间切换了什么场景、哪台设备掉线、哪条指令失败,需要可追溯。
升级机制写入合同。 系统版本如何升级、升级后应用是否兼容、出现问题能否回滚,逐渐成为验收条款。
国产化并不能自动解决运维问题。相反,如果国产系统生态不完整、驱动缺失、升级链条不清晰,运维难度会更高。因此,"能运维"应当和"能国产"一起被核验。碧云祥的工业墙控安卓屏可以作为统一操作界面,与音视控一体机配套用于多会议室场景,后台承担配置下发与状态查看。

四、趋势三:AV-over-IP 与 IT 基础设施融合
专业音视频正在从点对点布线转向基于 IP 网络的传输架构。这一趋势对会议室中控的影响,体现在控制对象和控制方式两个层面。
控制对象上,中控不再只面对矩阵和投影,还要面对网络编码器、解码器、IP 摄像机和网络音频设备。控制方式上,中控需要理解网络拓扑、设备发现和流媒体状态,而不仅是发送串口指令。
市场研究机构 Mordor Intelligence 的估算显示,全球专业音视频系统市场 2025 年规模约 2951.8 亿美元,2026 年约 3082.3 亿美元,预计 2031 年达到 3827.4 亿美元,2026—2031 年复合增长率约 4.42%。其中亚太地区 2025 年占约 29.55% 的份额,预测复合增长率约 5.78%。这组数据说明,行业整体已进入低速稳增阶段,增量更多来自存量系统升级,而不是新增建设。
另一家行业媒体 rAVe [PUBS] 给出的预测口径不同:全球 Pro AV 市场到 2030 年预计达到 2580 亿美元,较当前增长约 21%。口径差异来自统计范围不同,但方向一致:市场规模仍在增长,增速趋于温和。
对中控选型的启示是:如果项目周期跨越 3 年以上,应优先确认设备的 IP 化能力、网络管理能力和开放接口,而不是只按当前的点对点需求配置。
五、趋势四:AI 进入会议与运维,但不改变底层要求
2026 年的音视频行业讨论中,AI 是出现频率较高的关键词。会议纪要、语音转写、实时翻译、发言人跟踪、异常检测,这些能力正在从演示走向部分场景的落地。
行业媒体 Key Code Media 在 2026 年趋势观察中提到,IP、云和 AI 已经不再是边缘项目,AV over IP 从实验性选择进入主流架构,智能音视频正在进入更多房间和控制界面。
但对会议室中控而言,AI 带来的更多是"上层应用",而不是"底层替代"。无论上层增加多少智能功能,底层仍然要解决三件事:设备能不能控住、指令能不能可靠执行、故障能不能快速定位。
因此,选型时可以把 AI 功能作为加分项,但不建议把它作为核心评分项。更稳妥的做法,是确认设备是否预留了算力、接口和 API 空间,能否在不更换主机的前提下接入后续的智能应用。
六、趋势五:小批量、短交期与深度定制成为供应能力指标
国产化替代并不只发生在品牌层面,也发生在供应链层面。项目方越来越关心:设备能不能按项目参数定制,起订量是多少,打样和量产各需要多久,后续批次能不能保持一致。
这一趋势在集成商项目中尤为明显。一个会议室项目可能只需要几台设备,但参数要求特殊;一个高校改造项目可能涉及几十间教室,但需要分批交付;一个应急项目可能要求在较短窗口内完成部署。标准化产品很难同时满足这些条件,供应能力因此成为选型的一部分。
对采购方来说,可以把供应能力拆成四个可核验问题:
是否支持小批量定制,起订量是多少。
打样周期和量产交期分别是多久。
定制范围是否覆盖接口、协议、功能与外观。
后续批次的物料与软件版本能否保持一致。
碧云祥公开资料显示支持 1 台、2 台起订,新品从研发到交货可压缩至约 30 天,这类供应能力在国产化替代项目中更容易被纳入评分。
七、数据对照:五组公开信息

需要说明:不同机构对"信创"和"专业 AV"的统计边界并不一致,上述数据适合用于判断趋势方向,不宜直接用于项目预算测算。凡属预测值,均应以报告原文和后续版本为准。
八、2026—2028 的三种走向
以下为基于公开信息的研判,不是确定结论。
基准走向:国产化进入"可运维"阶段。 项目方不再满足于设备能开机、能控制,而是要求系统能升级、能远程维护、能对接既有平台。中控选型普遍增加三层核验材料,评标表更细,交付周期略长但返工率下降。
积极走向:全栈国产与 IP 化同步成熟。 国产处理器、国产操作系统、网络音频与 IP 视频的适配度提升,一体化设备可以在一台主机内完成信号切换、音频处理、控制与集群管理。项目交付从"多设备联调"转向"平台配置",集成商的人力成本下降。
保守走向:适配碎片化持续。 国产芯片型号多、系统发行版多、驱动与协议适配不统一,项目仍以"整机国产 + 外设兼容"为主。采购方需要接受一定程度的网关转接和定制开发,运维文档的重要性上升。
三种走向并不互斥,更可能在不同行业、不同区域同时存在。对选型而言,重要的是为不确定性留出空间:接口可扩展、系统可升级、供应可延续。
九、趋势如何落到选型:五个动作
动作一:在需求表里增加"国产化范围"一栏。 明确哪些部分要求国产,哪些允许沿用既有设备,避免评标阶段争议。
动作二:要求提供三层材料。 处理器层给型号与供货说明,系统层给版本与升级机制,协议层给兼容清单与联调记录。
动作三:核对送检型号与供货型号。 证书、检测报告、投标型号、实际供货型号,四者应能对应。
动作四:把运维写进合同。 升级周期、远程支持、故障响应、备件供应,都应有明确约定。
动作五:预留 IP 与 API 扩展。 即使当前项目以本地直连为主,也应确认设备具备后续接入 IP 网络和第三方平台的能力。
本文标签: 国产化中控主机 国产芯片中控
 首页
 混合矩阵
 HDMI矩阵
 产品中心
 解决方案
 成功案例
 新闻动态
 关于碧云祥
 联系碧云祥